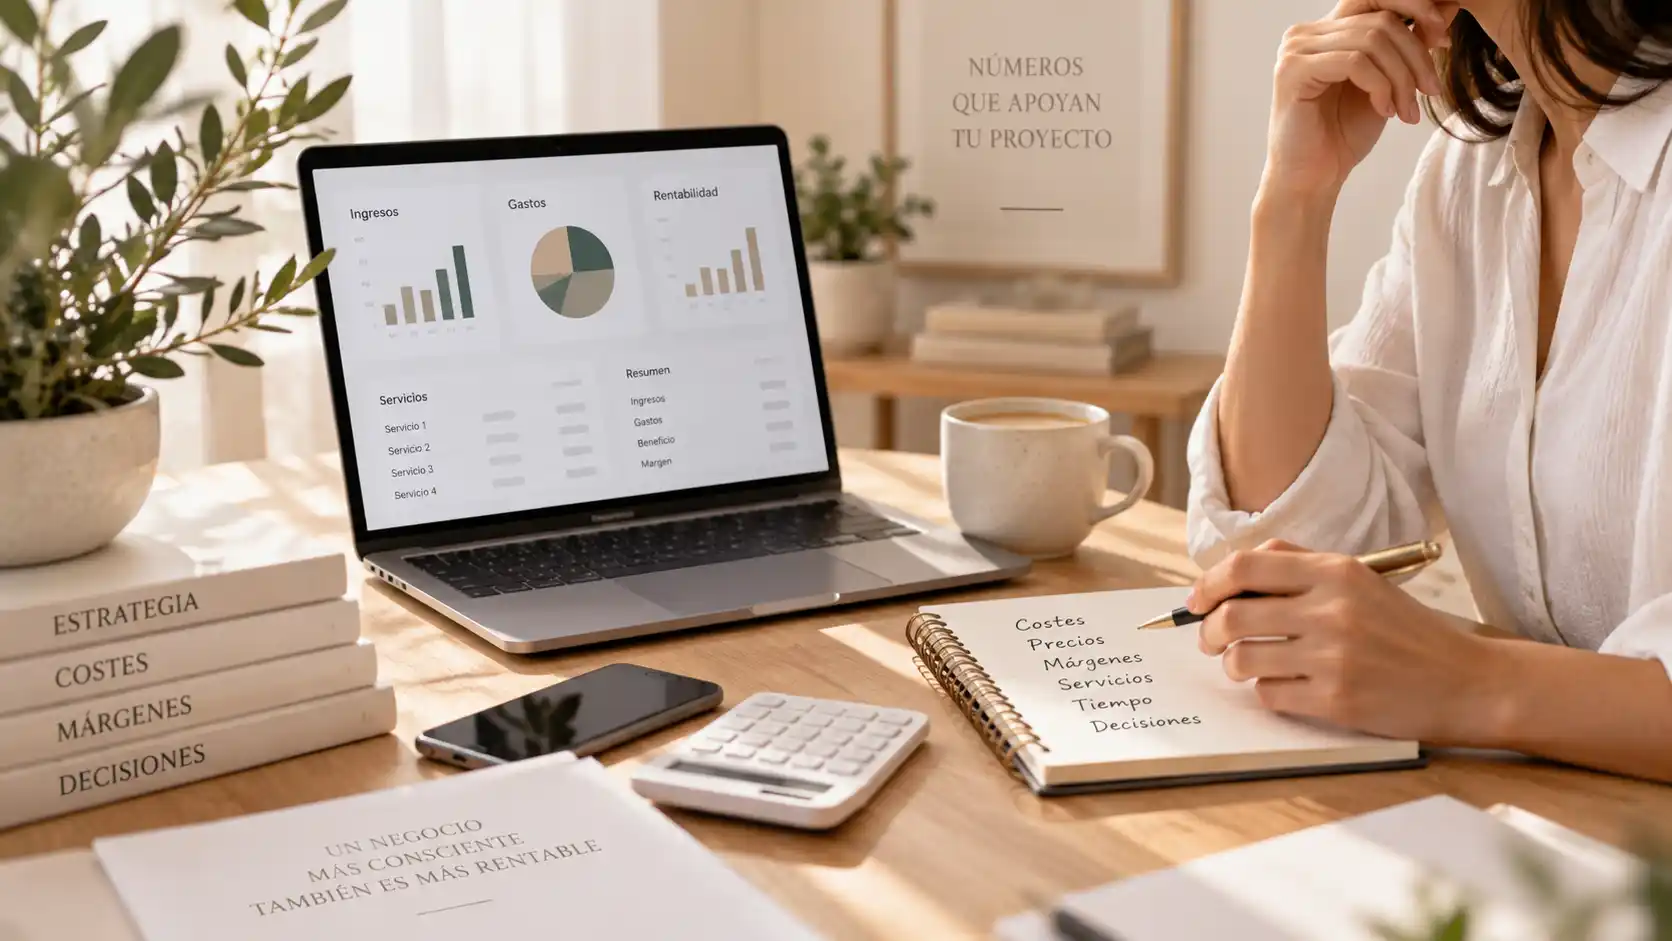
Tener clientes, ventas o una agenda llena puede dar la sensación de que un negocio va bien. Pero trabajar mucho no siempre significa ganar bien.
Puedes facturar más que otros meses, tener casi todas las horas ocupadas y aun así no saber cuánto te deja realmente cada servicio después de cubrir costes, tiempo, materiales, estructura y otros gastos del negocio.
Por eso revisar la rentabilidad no debería hacerse solo cuando aparecen problemas. También sirve para entender mejor qué parte del negocio está funcionando, qué está consumiendo más recursos de los que parece y dónde puede haber decisiones que conviene revisar.
Qué significa realmente que un negocio sea rentable
Un negocio es rentable cuando los ingresos que genera permiten cubrir sus costes y, además, dejan un beneficio suficiente para compensar el tiempo, el esfuerzo y los recursos invertidos.
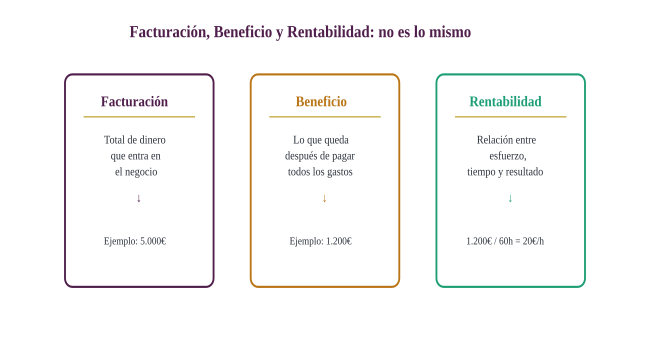
Parece sencillo, pero en la práctica muchas veces se mezcla todo. Facturación, beneficio y rentabilidad no significan lo mismo. Puedes tener una facturación alta y, sin embargo, quedarte con un margen pequeño después de pagar materiales, alquiler, suministros, personal, impuestos, herramientas y otros gastos.
Por eso mirar solo cuánto entra en la cuenta no es suficiente. La clave está en relacionar ingresos, costes, tiempo y servicios para entender qué queda realmente.
Señales de que deberías revisar la rentabilidad de tu negocio
No hace falta esperar a que el negocio vaya mal para revisar números. Hay situaciones bastante habituales que pueden indicar que merece la pena mirar con más detalle qué está ocurriendo.
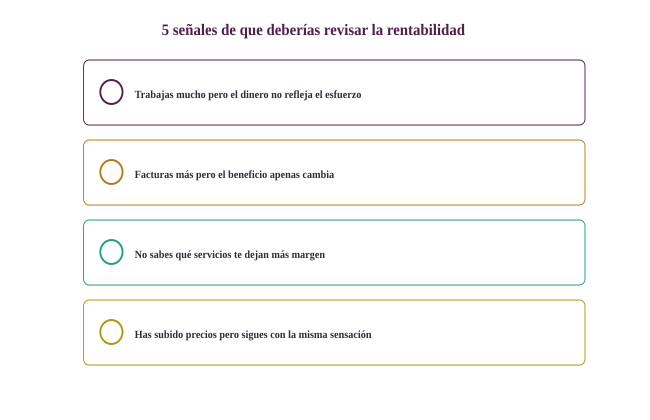
Trabajas mucho pero el dinero no refleja el esfuerzo. Facturas más pero el beneficio apenas cambia. No sabes qué servicios te dejan más margen. Has subido precios pero sigues con la misma sensación. Tomas decisiones importantes sin saber cuánto cuestan realmente.
Qué deberías revisar para entender mejor la rentabilidad de tu negocio
Para entender la rentabilidad no hace falta empezar con fórmulas complicadas. Lo importante es ordenar algunos datos básicos y dejar de mirar el negocio solo desde la facturación.
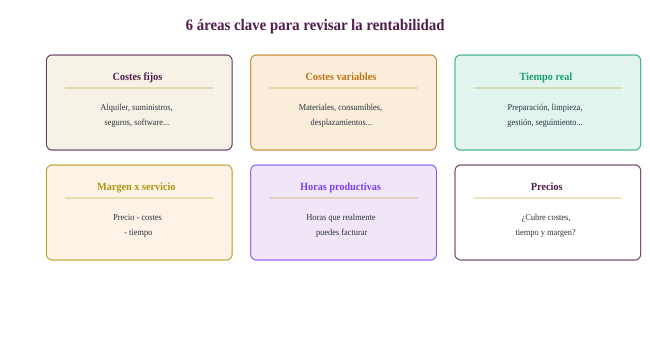
Costes fijos
Son los gastos que existen aunque un mes trabajes más o menos: alquiler, suministros, seguros, gestoría, software, cuotas, personal o mantenimiento.
Conocerlos te ayuda a saber cuánto necesita generar el negocio antes de empezar a dejar margen.
Costes variables
Cambian según el volumen de trabajo o el tipo de servicio.
Aquí pueden entrar materiales, consumibles, comisiones, desplazamientos o cualquier gasto que aumente cuando haces más servicios.
Si no los tienes bien identificados, puedes pensar que un servicio deja más margen del que realmente deja.
Tiempo real que necesita cada servicio
No cuenta solo el tiempo que estás con el cliente.
También puede haber preparación, limpieza, gestión, seguimiento, compras, coordinación o tiempos muertos entre citas.
Si un servicio ocupa una hora en agenda, pero en realidad consume bastante más tiempo, eso cambia su rentabilidad.
Margen de cada servicio
No todos los servicios aportan lo mismo al negocio.
Conviene comparar el precio de venta con los costes directos y el tiempo necesario para saber qué servicios sostienen mejor el negocio y cuáles pueden necesitar una revisión.
Horas realmente productivas
No todas las horas que trabajas son horas facturables.
También dedicas tiempo a gestión, organización, administración, limpieza, formación o atención de consultas.
Por eso, cuando calculas cuánto necesitas ingresar por hora, conviene hacerlo sobre las horas que realmente puedes vender.
Precios
El precio no debería fijarse solo mirando lo que cobra la competencia.
También tiene que sostener tus costes, el tiempo invertido, la estructura y el margen que necesita el negocio.
Si el precio no cubre todo eso, vender más puede incluso aumentar el problema.
H2 · No todos los servicios aportan la misma rentabilidad
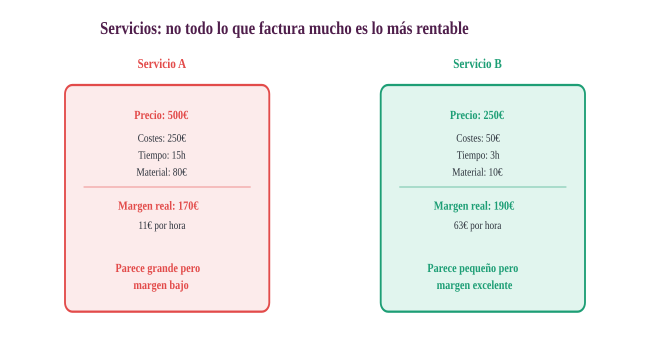
En un mismo negocio puede haber servicios muy demandados que dejan poco margen y otros menos frecuentes que resultan mucho más interesantes económicamente. Por eso mirar solo qué se vende más puede llevar a conclusiones equivocadas.
Un servicio puede facturar mucho y aportar poco (alto precio pero mucho material y tiempo). Otro puede parecer pequeño y ser más eficiente (menos precio pero mínimos costes). La clave está en analizar cada servicio por separado y entender qué margen realmente generan.
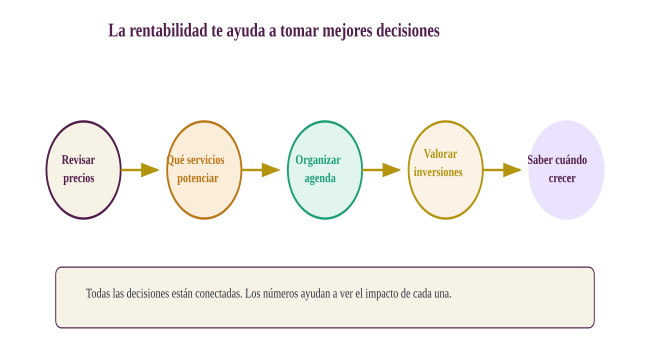
Revisar la rentabilidad te ayuda a tomar mejores decisiones
Conocer tus números no sirve solo para saber si ganas o pierdes. Sirve para decidir mejor.Cuando entiendes de dónde viene el margen y qué parte del negocio lo está reduciendo, puedes tomar decisiones con más información sobre precios, servicios, horarios, equipo o inversiones.
Revisar precios con datos
Subir precios porque todo ha subido puede tener sentido, pero es mejor saber cuánto necesitas realmente.
Si conoces tus costes, tu tiempo y el margen que deja cada servicio, puedes ajustar precios con una base más clara.
Detectar qué servicios conviene potenciar
A veces el servicio que más vendes no es el que más aporta.
Y a veces uno menos visible puede ser mucho más eficiente.
Revisar la rentabilidad te ayuda a detectar qué servicios merece la pena impulsar, cuáles necesitan cambios y cuáles quizá están ocupando demasiado tiempo para lo que dejan.
Organizar mejor la agenda
La rentabilidad también tiene que ver con cómo utilizas el tiempo.
Si tienes huecos difíciles de aprovechar, tiempos muertos entre servicios o tareas que podrían agruparse mejor, puede haber margen de mejora aunque no aumentes precios ni vendas más.
Valorar si una inversión tiene sentido
Comprar maquinaria, ampliar el local, contratar a alguien o incorporar un nuevo servicio puede parecer una buena oportunidad.
Pero antes conviene preguntarse cuánto va a costar, cuánto tendría que generar, cuánto tiempo tardaría en recuperarse y qué impacto tendría sobre los costes fijos.
Saber cuándo crecer y cuándo consolidar
Crecer no siempre significa abrir más horas, contratar o añadir servicios.
A veces el mejor paso es mejorar primero lo que ya existe.
Un negocio rentable no es necesariamente el que más factura, sino el que entiende cómo genera beneficio y toma decisiones que puede sostener.
Revisar precios con datos (saber cuánto necesitas realmente, no intuir). Detectar qué servicios conviene potenciar (no solo lo que más vende). Organizar mejor la agenda (reducir tiempos muertos, agrupar tareas). Valorar si una inversión tiene sentido (contrataciones, maquinaria, nuevo espacio). Saber cuándo crecer y cuándo consolidar.
Mejorar la rentabilidad no siempre significa vender más
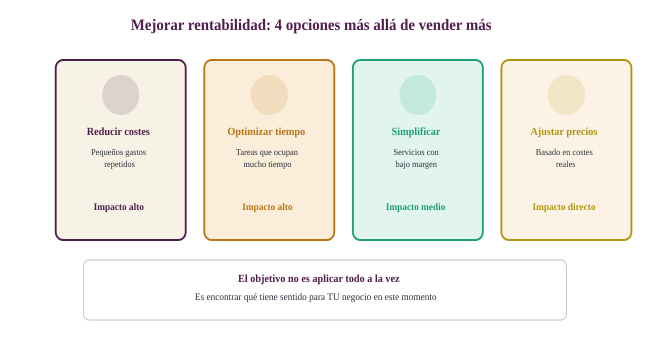
Cuando un negocio quiere ganar más, la primera idea suele ser aumentar ventas. Pero esa no es la única vía. A veces el problema no está en cuánto vendes, sino en cómo está construido el negocio.
Puede estar en los costes (pequeños gastos repetidos, compras poco controladas). En el tiempo (tareas que ocupan demasiadas horas sin retorno). En los servicios (demasiados servicios, algunos requieren gestión compleja). En el precio (demanda pero margen insuficiente).
No necesitas controlar todas las finanzas para entender tu rentabilidad
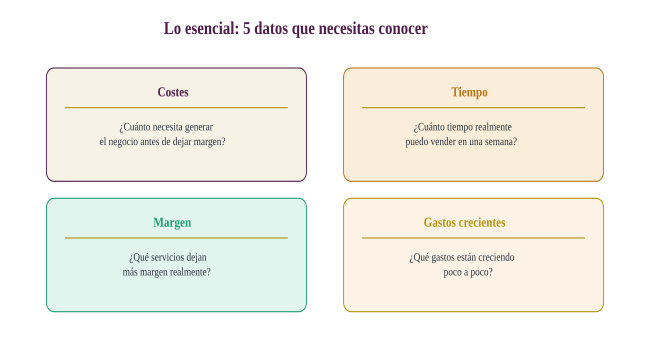
No hace falta convertirte en contable ni analizar decenas de indicadores. Pero sí conviene conocer algunos datos básicos de tu propio negocio.
Cuánto cuesta mantenerlo abierto. Cuánto tiempo puedes vender realmente. Qué margen dejan tus servicios. Qué gastos están creciendo. Y qué decisiones están afectando más al resultado.
Ese conocimiento te permite dejar de gestionar solo por sensación. Porque una agenda llena puede parecer una buena señal, pero cuando empiezas a mirar los datos, quizá descubras que hay servicios que sostienen el negocio mejor que otros.
Qué revisar de forma periódica para mantener la rentabilidad
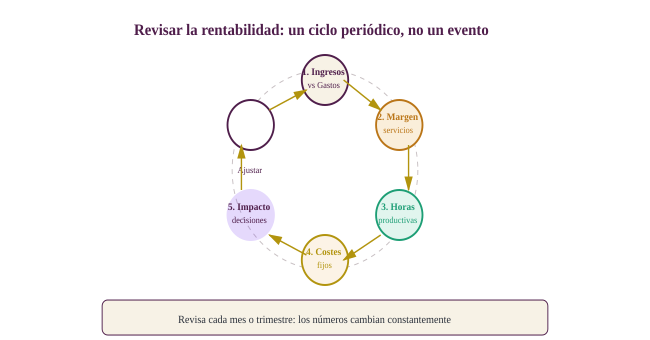
La rentabilidad no debería analizarse una vez y olvidarse. Los costes cambian, los precios cambian, aparecen nuevos servicios, aumenta el equipo o cambia la forma de trabajar. Por eso conviene revisar algunos datos de forma periódica.
Evolución de ingresos y gastos (si crecen a ritmos diferentes). Margen de los servicios principales (cambios en materiales, tiempo o costes). Horas trabajadas vs horas facturables (gestión creciente vs ingresos). Cambios en costes fijos (pequeños incrementos acumulados). Decisiones tomadas y su efecto (medir si consiguieron lo buscado).